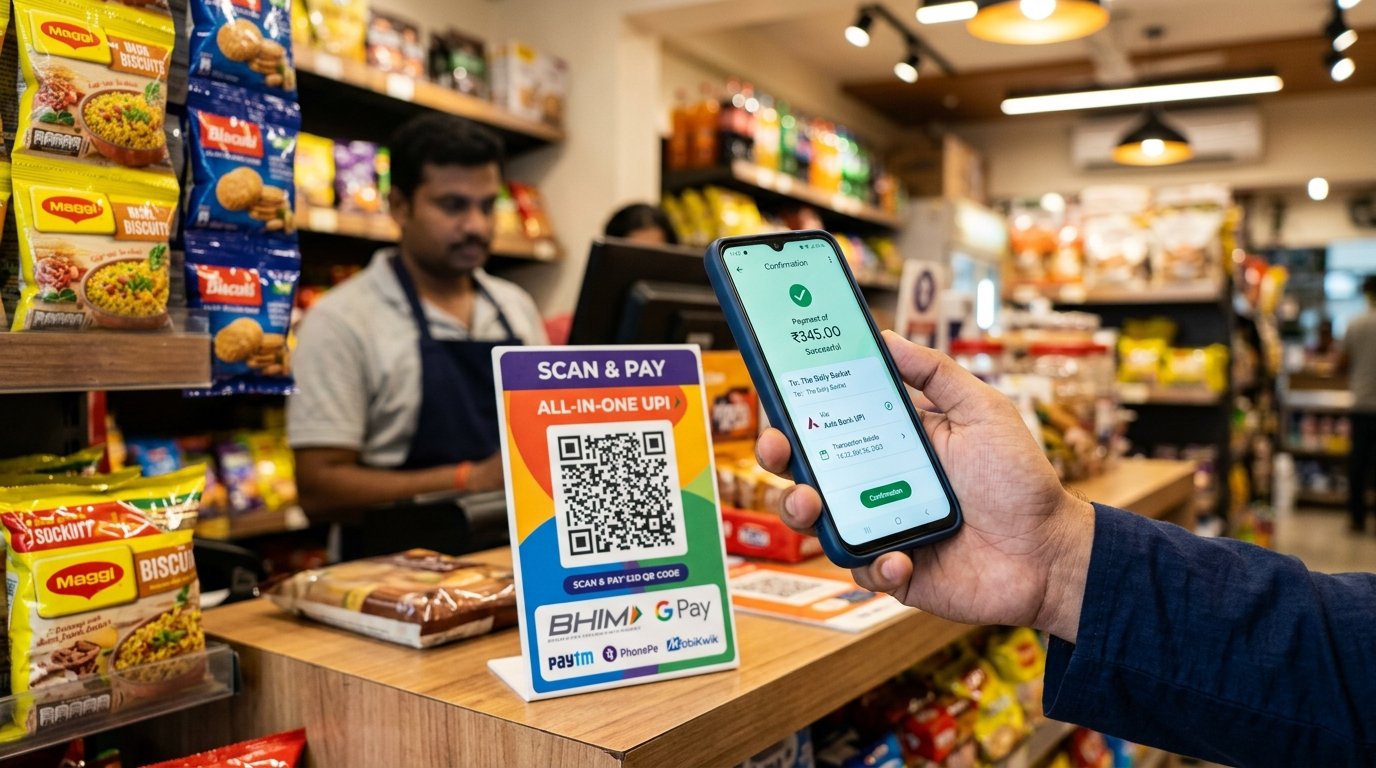
UPI को लेकर पिछले कुछ दिनों से ₹2,000 वाली बात काफी घूम रही है। व्हाट्सएप ग्रुप्स और सोशल मीडिया पर मैसेज तैर रहे हैं कि 'अब ₹2,000 से ज्यादा का UPI पेमेंट करने पर 0.4% चार्ज कटेगा।' लेकिन असली मामला क्या है? क्या वाकई जब आप अगली बार किसी दुकान पर ₹2,500 का सामान खरीदकर QR कोड स्कैन करेंगे तो आपके बैंक खाते से अतिरिक्त पैसे कटेंगे?
सीधी बात यह है — आम ग्राहक को अपनी जेब से एक नया पैसा भी अतिरिक्त नहीं देना है।
डिजिटल पेमेंट के मामले में अक्सर तकनीकी शब्दों (जैसे MDR, Interchange, P2M) को लेकर गलतफहमी पैदा कर दी जाती है। भारतीय राष्ट्रीय भुगतान निगम (NPCI) और वित्त मंत्रालय ने बार-बार स्पष्ट किया है कि भारत का आम नागरिक जिस तरह आज बिना किसी चार्ज के यूपीआई का उपयोग कर रहा है, वह आगे भी वैसा ही रहेगा। यदि आप यूपीआई के अन्य आधुनिक नियमों के बारे में जानना चाहते हैं, तो UPI Lite ऑटो टॉप-अप व सीमा नियम 2026 और UPI ट्रांजैक्शन चार्ज सच गाइड का संदर्भ ले सकते हैं।
1. सोशल मीडिया पर क्या उड़ रहा है और असली सच्चाई क्या है?
अफवाह यह फैलाई गई कि सरकार ने यूपीआई पर टैक्स लगा दिया है और ₹2,000 से ऊपर हर पेमेंट पर कटौतियां होंगी।
सच्चाई यह है कि NPCI ने 15 अक्टूबर 2026 से प्रभावी होने वाले एक नए नियम के तहत बैंकों और पेमेंट कंपनियों (जैसे Paytm, PhonePe, Google Pay, Razorpay) के बीच के राजस्व ढांचे (Revenue Framework) को सुधारा है। इसे 'मर्चेंट डिस्काउंट रेट (MDR)' कहा जाता है। यह शुल्क ग्राहक के खाते से नहीं कटता, बल्कि यह उस बड़े व्यापारी द्वारा वहन किया जाता है जो डिजिटल पेमेंट स्वीकार कर रहा है।
2. P2P और P2M में क्या अंतर है? आसान भाषा में समझें
यूपीआई लेन-देन दो तरह के होते हैं, जिन्हें अलग-अलग समझना बहुत जरूरी है:
- P2P (Person to Person - व्यक्ति से व्यक्ति): जब आप अपने फोन से अपने भाई, दोस्त, माता-पिता, मकान मालिक या किसी ड्राइवर को उसके मोबाइल नंबर या UPI ID पर पैसे भेजते हैं। यह पूरी तरह 'P2P' कहलाता है। इस पर चाहे आप ₹10 भेजें या ₹1,00,000, चार्ज शून्य था, शून्य है और शून्य ही रहेगा।
- P2M (Person to Merchant - ग्राहक से दुकानदार): जब आप किसी व्यावसायिक प्रतिष्ठान, शॉपिंग मॉल, अस्पताल, पेट्रोल पंप या ऑनलाइन फ्लिपकार्ट/अमेज़न पर कंपनी के मर्चेंट खाते में पेमेंट करते हैं। नियम में बदलाव केवल इसी श्रेणी के कुछ चुनिंदा हिस्सों के लिए हुआ है।
3. नए MDR नियम: 0.4% चार्ज किन सौदों पर लगेगा और अधिकतम सीमा क्या है?
NPCI द्वारा तय किए गए संशोधित नियमों की मुख्य बातें इस प्रकार हैं:
| मापदंड | प्रावधान (15 अक्टूबर 2026 से) | व्यावहारिक उदाहरण |
|---|---|---|
| न्यूनतम सीमा | ₹2,000 तक के सभी मर्चेंट भुगतान पर शून्य MDR | दुकान पर ₹1,800 का सामान लेने पर कोई व्यापारी शुल्क नहीं |
| ₹2,000 से ऊपर MDR | 0.4% (केवल बड़े मर्चेंट्स पर) | ₹5,000 के बिल पर बैंक मर्चेंट से ₹20 की सर्विस फीस लेगा |
| अधिकतम कैप (Cap) | अधिकतम ₹300 प्रति ट्रांजैक्शन | यदि बिल ₹1,00,000 का भी है, तो मर्चेंट पर अधिकतम ₹300 ही लगेगा |
| सार्वजनिक उपयोगिता क्षेत्र | फ्लैट ₹5 प्रति ट्रांजैक्शन | रेलवे टिकट, पेट्रोल पंप, बिजली बिल व बीमा प्रीमियम पर मामूली ₹5 |
4. छोटे दुकानदारों और ठेले वालों पर इसका क्या असर होगा?
भारत में करोड़ों छोटे व्यापारी हैं—जैसे चाय वाले, नाश्ते की दुकान, फल विक्रेता, पान वाले और गली-मोहल्ले के किराना स्टोर। सरकार ने इन सभी को P2PM (Small Merchant) श्रेणी में रखा है।
नियम के अनुसार यदि किसी छोटे दुकानदार के क्यूआर कोड पर महीने भर में ₹1 लाख तक का डिजिटल कलेक्शन आता है, तो उस पर यह 0.4% का नियम बिल्कुल लागू नहीं होगा। उनसे कोई शुल्क नहीं काटा जाएगा ताकि जमीनी स्तर पर डिजिटल लेनदेन को कोई झटका न लगे।
5. यदि कोई दुकानदार आपसे 2% या अतिरिक्त पैसे मांगे तो क्या करें?
कभी-कभी कुछ चालाक दुकानदार ग्राहकों से कहते हैं कि 'ऑनलाइन पेमेंट करोगे तो 2% ज्यादा लगेगा या ₹10 अलग से देने होंगे।'
आरबीआई और एनपीसीआई के सख्त नियम हैं कि कोई भी व्यापारी यूपीआई, डेबिट कार्ड या डिजिटल पेमेंट स्वीकार करने पर ग्राहक से कोई अतिरिक्त अधिभार (Convenience Fee या Surcharge) नहीं ले सकता। अगर कोई दुकानदार ऐसा करता है, तो आप उस पेमेंट ऐप के सपोर्ट सेक्शन में उस क्यूआर कोड की शिकायत दर्ज करा सकते हैं या राष्ट्रीय उपभोक्ता हेल्पलाइन (NCH) 1915 पर कॉल कर सकते हैं।
6. अक्सर पूछे जाने वाले सवाल (FAQs)
आधिकारिक स्रोत: यूपीआई और डिजिटल भुगतान से संबंधित आधिकारिक दिशानिर्देश भारतीय राष्ट्रीय भुगतान निगम की वेबसाइट npci.org.in और भारतीय रिजर्व बैंक के पोर्टल rbi.org.in पर उपलब्ध हैं।