जब भी हम किसी दुकान पर जाकर अपने फोन से क्यूआर कोड स्कैन करके 50 रुपये देते हैं, तो हम में से ज्यादातर लोग सोचते हैं कि यही तो डिजिटल रुपया है। लेकिन ऐसा नहीं है। वह केवल यूपीआई (UPI) है — यानी आपके बैंक खाते से दुकानदार के बैंक खाते में पैसा पहुंचाने का एक डिजिटल रास्ता। यदि बैंक का सर्वर डाउन हो जाए, तो यूपीआई काम करना बंद कर देता है। भारतीय रिजर्व बैंक (RBI) ने इस निर्भरता को खत्म करने और भौतिक नकदी (कागज़ी नोटों और सिक्कों) का एक सच्चा डिजिटल विकल्प तैयार करने के लिए 'रिटेल डिजिटल रुपया' (e₹-R) पेश किया है।
1. डिजिटल रुपया (e₹) क्या है? कागज़ी नोटों का भविष्य और आरबीआई की क्रांति
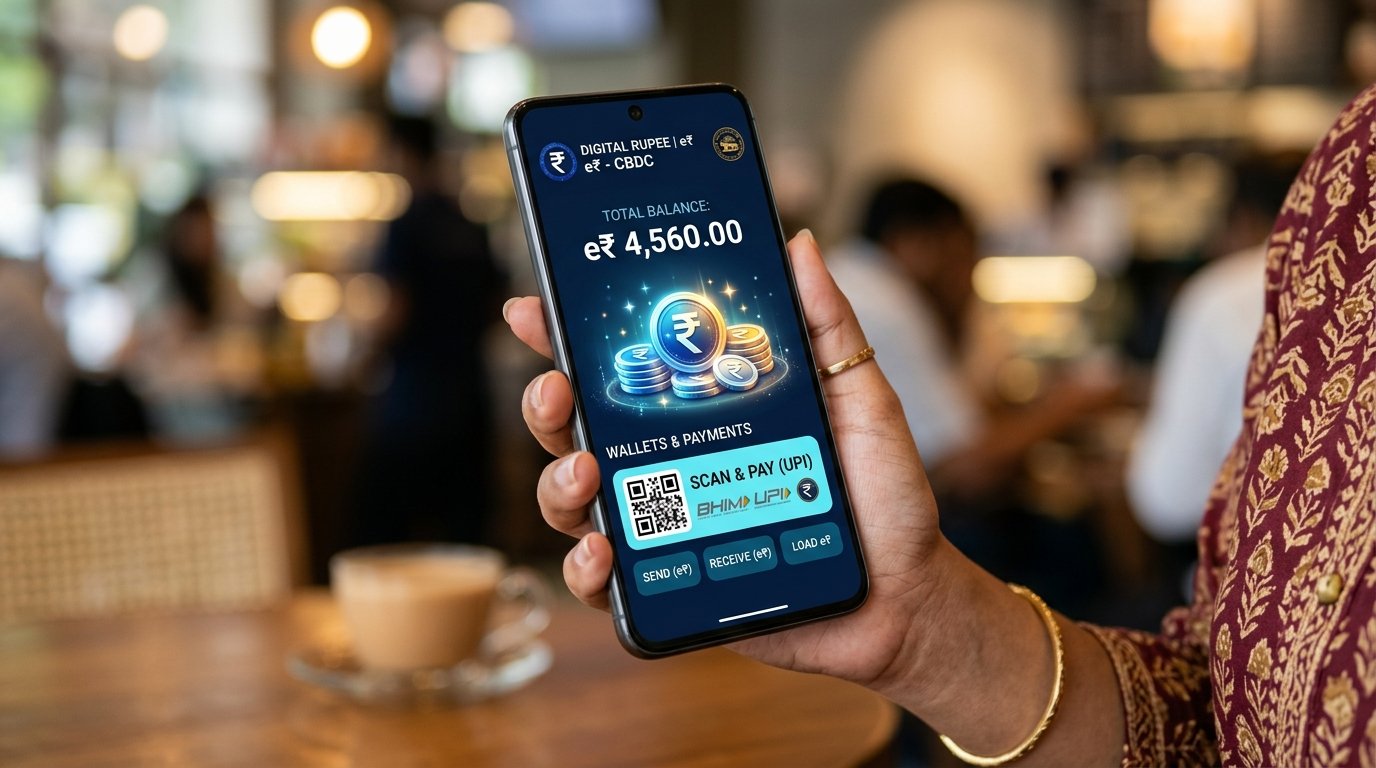
सेंट्रल बैंक डिजिटल करेंसी (CBDC) या डिजिटल रुपया आरबीआई द्वारा समर्थित आधिकारिक कानूनी निविदा (Legal Tender) है। जिस तरह आपकी जेब के बटुए में 100 या 500 रुपये का नोट रखा होता है, ठीक उसी तरह आपके मोबाइल के 'e₹ डिजिटल वॉलेट' में डिजिटल टोकन रखे होते हैं। इन डिजिटल नोटों पर एक विशिष्ट सीरियल नंबर होता है और इन पर आरबीआई गवर्नर का कानूनी वचन दर्ज होता है। इसका सबसे बड़ा फायदा यह है कि सरकार को हर साल कागज़ी नोट छापने, उन्हें ट्रकों में भरकर एटीएम तक पहुंचाने और फटे नोटों को नष्ट करने में जो हजारों करोड़ रुपये खर्च करने पड़ते हैं, वह बच जाते हैं। नकदी रहित एटीएम निकासी के बारे में जानने के लिए हमारी गाइड UPI-ATM (ICCW) बिना कार्ड कैश निकासी गाइड भी पढ़ें।
2. डिजिटल रुपया बनाम यूपीआई: दोनों में असली अंतर क्या है?
यह अंतर समझना हर नागरिक के लिए बहुत जरूरी है:
- यूपीआई में: जब आप किसी को 100 रुपये भेजते हैं, तो आपका बैंक आपके खाते से 100 रुपये काटता है और प्राप्तकर्ता के बैंक को मैसेज भेजता है कि वह अपने ग्राहक के खाते में 100 रुपये जोड़ दे। यदि बैंक का सर्वर डाउन हो जाए, तो पैसे बीच में अटक जाते हैं।
- डिजिटल रुपये में: आपके फोन के वॉलेट में सचमुच का 100 रुपये का डिजिटल नोट मौजूद होता है। जब आप किसी को भेजते हैं, तो वह डिजिटल नोट आपके फोन से निकलकर सामने वाले के फोन में चला जाता है। इसमें किसी बैंक के सर्वर से परमिशन लेने की जरूरत नहीं होती। यह ठीक वैसे ही है जैसे आपने अपनी जेब से नोट निकालकर किसी के हाथ में थमा दिया हो। यूपीआई के बदले हुए नियमों के लिए UPI Transaction Rules & NPCI Guidelines देखें।
3. यूपीआई क्यूआर इंटरऑपरेबिलिटी: किसी भी दुकान पर e₹ से पेमेंट कैसे करें?
शुरुआत में जब डिजिटल रुपया आया था, तो आम लोगों की सबसे बड़ी शिकायत यह थी कि दुकानों पर डिजिटल रुपये का अलग से क्यूआर कोड नहीं दिखता था। आरबीआई ने इस समस्या को हमेशा के लिए हल कर दिया है। अब डिजिटल रुपया UPI QR Interoperable बन चुका है। इसका मतलब यह है कि किसी भी चाय की दुकान, किराना स्टोर या पेट्रोल पंप पर जो सामान्य PhonePe, Paytm, BharatPe या Google Pay का क्यूआर कोड लगा होता है, आप अपने डिजिटल रुपया ऐप से सीधे उसी क्यूआर कोड को स्कैन करके पेमेंट कर सकते हैं। आपके वॉलेट से डिजिटल रुपया कटेगा और दुकानदार को उसके खाते में पैसा तुरंत मिल जाएगा।
4. स्मार्टफोन में e₹ डिजिटल वॉलेट कैसे बनाएं? SBI, ICICI, HDFC गाइड
वर्तमान में देश के सभी प्रमुख सरकारी और निजी बैंक अपना आधिकारिक डिजिटल रुपया वॉलेट ऐप पेश कर चुके हैं:
- गूगल प्ले स्टोर या एप्पल ऐप स्टोर से अपने बैंक का डिजिटल रुपया ऐप डाउनलोड करें (उदा. 'SBI eRupee by State Bank of India', 'ICICI Digital Rupee', 'HDFC Bank Digital Rupee' आदि)।
- ऐप खोलें और वही सिम कार्ड चुनें जो आपके बैंक खाते से लिंक है। ऐप एसएमएस भेजकर डिवाइस सत्यापन पूरा करेगा।
- छह अंकों का एक सुरक्षित वॉलेट पिन (Wallet PIN) सेट करें या बायोमेट्रिक लॉक सक्षम करें।
- अपने बैंक के डेबिट कार्ड के अंतिम 6 अंक और एक्सपायरी डेट दर्ज करके अपने बैंक खाते को वॉलेट से जोड़ें।
- सत्यापन पूरा होते ही आपका व्यक्तिगत डिजिटल रुपया वॉलेट सक्रिय हो जाएगा और स्क्रीन पर शून्य बैलेंस दिखाई देगा।
5. डिजिटल नोट लोड करना, भेजना और बैंक खाते में वापस रिडीम करना
वॉलेट का उपयोग करना बेहद सरल और मनोरंजक है:
- लोड करें (Load Tokens): ऐप में 'Load' पर क्लिक करें। आपको स्क्रीन पर असली नोटों जैसे ₹2, ₹5, ₹10, ₹20, ₹50, ₹100, ₹200 और ₹500 के नोट तैरते हुए दिखाई देंगे। आप अपनी पसंद के नोटों को ऊपर की ओर स्वाइप करके चुन सकते हैं। अपने बैंक खाते से यूपीआई या नेट बैंकिंग द्वारा यह पैसा वॉलेट में लोड हो जाएगा।
- भेजें (Send e₹): किसी भी दोस्त के मोबाइल नंबर पर या किसी भी यूपीआई क्यूआर कोड को स्कैन करके आप सीधे डिजिटल नोट भेज सकते हैं।
- रिडीम करें (Redeem to Bank): यदि आप अपने वॉलेट में रखे डिजिटल नोटों को वापस अपने बैंक खाते में नकद के रूप में बदलना चाहते हैं, तो 'Redeem' पर क्लिक करें और नोट चुनकर सबमिट करें। पैसा तुरंत बिना किसी चार्ज के आपके बचत खाते में जमा हो जाएगा।
4. प्रोग्रामेबल डिजिटल रुपया (Programmable CBDC): लक्षित सब्सिडी का भविष्य
डिजिटल रुपये की सबसे क्रांतिकारी और दूरगामी क्षमता इसकी 'प्रोग्रामेबिलिटी' है। सामान्य कागज़ी रुपया या यूपीआई का पैसा कोई भी व्यक्ति कहीं भी खर्च कर सकता है, लेकिन डिजिटल रुपये में सरकार या कोई संस्था यह कोड कर सकती है कि वह पैसा केवल उसी कार्य में खर्च होगा जिसके लिए वह दिया गया है:
- कृषि सब्सिडी का उदाहरण: मान लीजिए सरकार ने किसान को खाद और बीज खरीदने के लिए 5,000 डिजिटल रुपये भेजे। उस डिजिटल टोकन में कोड लिखा होगा कि यह केवल अधिकृत कृषि सेवा केंद्रों (Fertilizer Dealers) पर ही ट्रांसफर हो सकता है। किसान उस पैसे से कोई अन्य सामान नहीं खरीद पाएगा। इससे भ्रष्टाचार और सब्सिडी के दुरुपयोग की गुंजाइश शून्य हो जाती है।
- छात्रवृत्ति व शिक्षा: स्कूल ड्रेस, किताबें या लैपटॉप खरीदने के लिए दी गई छात्रवृत्ति केवल अधिकृत बुक स्टोर्स और इलेक्ट्रॉनिक्स स्टोर्स पर ही स्वीकार होगी।
- कॉर्पोरेट बिजनेस व्यय: कंपनियां अपने कर्मचारियों को ईंधन (Fuel Allowance) या भोजन भत्ते के लिए जो डिजिटल टोकन देंगी, वे केवल पेट्रोल पंप या रेस्टोरेंट पर ही रिडीम होंगे।
5. व्यापारियों और दुकानदारों के लिए डिजिटल रुपये के 5 चमत्कारी फायदे
अब तक क्रेडिट कार्ड या कुछ विशेष डिजिटल लेनदेन पर दुकानदारों को 1% से 2% का मर्चेंट डिस्काउंट रेट (MDR) शुल्क चुकाना पड़ता था। डिजिटल रुपया व्यापारियों के लिए पूरी तरह मुफ्त और फायदेमंद है:
| लाभ / पहलू | पारंपरिक डिजिटल पेमेंट (Card / Wallet) | डिजिटल रुपया (e₹ - CBDC) |
|---|---|---|
| MDR चार्ज | 0.9% से 2.5% प्रति लेनदेन | शून्य (0% MDR - 100% फ्री) |
| निपटान समय (Settlement) | T+1 दिन (अगले कार्यदिवस पर बैंक में) | तात्कालिक (Real-time Final Settlement सेकंड्स में) |
| नकदी प्रबंधन लागत | दुकान में कैश संभालने व बैंक जमा करने का जोखिम | शून्य जोखिम (सीधे फोन में सुरक्षित डिजिटल नोट) |
| बैंक हॉलिडे का असर | शनिवार/रविवार या छुट्टियों पर सेटलमेंट में देरी | 365 दिन 24x7 तत्काल उपलब्धता |
| नकली नोटों से सुरक्षा | कागज़ी नोटों में जाली नोट आने का डर | शून्य जोखिम (आरबीआई का क्रिप्टोग्राफिकली सुरक्षित टोकन) |
6. सुरक्षा दिशानिर्देश: वॉलेट रिकवरी, सिम बाइंडिंग और सावधानियां
डिजिटल रुपया आपके फोन में रखी असली नकदी है, इसलिए इसकी सुरक्षा के लिए आरबीआई ने कड़े प्रोटोकॉल बनाए हैं:
- सिम बाइंडिंग अनिवार्यता: डिजिटल रुपया वॉलेट केवल उसी फोन में खुलेगा जिसमें बैंक में पंजीकृत मूल सिम कार्ड सक्रिय है। यदि सिम निकाल दी जाए, तो ऐप अपने आप लॉक हो जाता है।
- 6-अंकीय वॉलेट पिन: कभी भी अपना वॉलेट पिन किसी के साथ साझा न करें। फोन में बायोमेट्रिक लॉक (फिंगरप्रिंट) जरूर चालू रखें।
- फोन चोरी होने पर क्या करें: यदि आपका फोन खो जाता है, तो तुरंत अपने संबंधित बैंक की कस्टमर केयर पर कॉल करके अपने 'e₹ Wallet' को अस्थायी रूप से सस्पेंड करा दें। नया सिम कार्ड लेते ही जब आप नए फोन में ऐप इंस्टॉल करेंगे, तो आपका पूरा बैलेंस सुरक्षित वापस आ जाएगा।
6. बिना इंटरनेट ऑफलाइन लेनदेन और डिजिटल नकदी की गोपनीयता
डिजिटल रुपये की सबसे क्रांतिकारी क्षमता इसकी ऑफलाइन कार्यप्रणाली है। सुदूर पहाड़ी इलाकों, बेसमेंट पार्किंग या फ्लाइट के दौरान जहां कोई मोबाइल नेटवर्क नहीं होता, वहां भी दो स्मार्टफोन्स को केवल आपस में सटाकर (NFC तकनीक के माध्यम से) या ब्लूटूथ से डिजिटल रुपया ट्रांसफर किया जा सकता है। इसके अलावा, ₹10,000 से कम के छोटे दैनिक लेनदेन में कागज़ी नकदी जैसी वित्तीय निजता (Anonymity) मिलती है, जिससे हर छोटी चाय और सब्ज़ी की एंट्री आपकी बैंक पासबुक को भरने से बच जाती है। अन्य डिजिटल सरकारी सेवाओं के लिए हमारा लेख UMANG App संपूर्ण सरकारी सेवाएं गाइड पढ़ें।
7. अंतर्राष्ट्रीय प्रेषण (Cross-Border Remittance): विदेशों से सस्ता और तत्काल पैसा भेजना
वर्तमान में यदि विदेश में रहने वाला कोई भारतीय (NRI) अपने परिवार को भारत पैसे भेजता है, तो स्विफ्ट (SWIFT) नेटवर्क के माध्यम से 4% से 7% तक की भारी फीस कट जाती है और पैसा पहुंचने में 2 से 3 दिन लग जाते हैं। भारतीय रिजर्व बैंक अपने डिजिटल रुपये को अंतर्राष्ट्रीय वित्तीय मंचों (जैसे Project Nexus और सिंगापुर के डिजिटल डॉलर) से जोड़ने के पायलट प्रोजेक्ट चला रहा है:
- तात्कालिक निपटान: विदेश से भेजा गया डिजिटल रुपया बिना किसी मध्यस्थ बैंक के कुछ ही सेकंडों में भारत में आपके ई-वॉलेट में क्रेडिट हो जाएगा।
- न्यूनतम लागत: 5% से 7% के महंगे बैंकिंग कमीशन के मुकाबले यह लागत घटकर 1% से भी कम रह जाएगी, जिससे खाड़ी देशों और पश्चिमी देशों में पसीना बहाने वाले करोड़ों भारतीय कामगारों के गाढ़ी कमाई के पैसे बचेंगे।
8. डिजिटल रुपये को बैंक खाते में वापस नकद बनाने (Redeem) की स्टेप-बाय-स्टेप विधि
यदि आपके वॉलेट में 5,000 रुपये के डिजिटल नोट पड़े हैं और आप उन्हें वापस अपने बैंक के बचत खाते में सामान्य नकदी के रूप में जमा करना चाहते हैं, तो यह प्रक्रिया केवल 30 सेकंड में पूरी होती है:
- अपने बैंक का डिजिटल रुपया ऐप खोलें और फिंगरप्रिंट या पिन से लॉगिन करें।
- होमस्क्रीन पर 'Redeem' विकल्प पर टैप करें।
- स्क्रीन पर आपके वॉलेट में रखे सभी डिजिटल नोट तैरते हुए दिखाई देंगे। आप जितने मूल्य के नोट बैंक में भेजना चाहते हैं (उदा. ₹500 के 4 नोट = ₹2,000), उन्हें नीचे की ओर बैंक ट्रे में स्वाइप करें।
- अपना लिंक्ड बैंक खाता चुनें और 6 अंकों का वॉलेट पिन दर्ज करें।
- पिन डालते ही डिजिटल नोट आपके वॉलेट से नष्ट (Burn/Redeem) हो जाएंगे और ठीक ₹2,000 की राशि आपके बैंक बचत खाते में तुरंत क्रेडिट हो जाएगी। इसका कोई चार्ज नहीं कटता।
7. अक्सर पूछे जाने वाले सवाल (FAQs)
आधिकारिक स्रोत व नियामक जानकारी: डिजिटल रुपये की आधिकारिक जानकारी, सर्कुलर्स और भागीदार बैंकों की सूची भारतीय रिजर्व बैंक के आधिकारिक पोर्टल rbi.org.in पर उपलब्ध है। आरबीआई का राष्ट्रीय हेल्पलाइन नंबर 14440 डिजिटल भुगतान संबंधी सहायता के लिए उपलब्ध है।