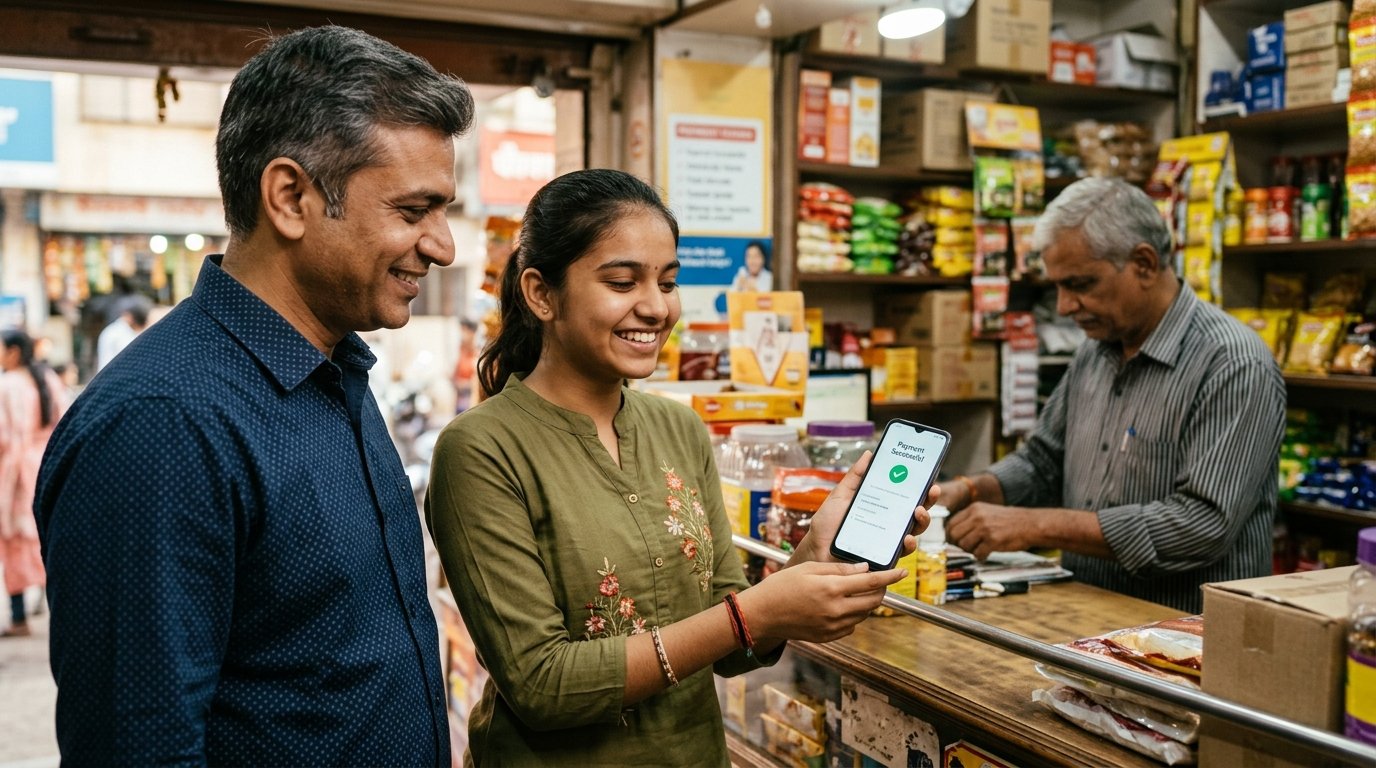
भारत में डिजिटल भुगतान (Digital Payments) आज हर नागरिक की आदत बन चुका है। सुबह की चाय की थड़ी से लेकर शाम की सब्ज़ी मंडी तक, देश में हर महीने 15 अरब (1500 करोड़) से अधिक यूपीआई लेन-देन हो रहे हैं। लेकिन आंकड़ों के अनुसार, कुल यूपीआई भुगतानों में से लगभग 50% लेन-देन ₹200 से कम के होते हैं। हर ₹10 या ₹20 के भुगतान के लिए बैंकों के कोर बैंकिंग सिस्टम (CBS) पर भारी लोड पड़ता था, जिसके कारण अक्सर 'Bank Server Down' या 'Payment Processing' की समस्या आती थी।
इसी समस्या को जड़ से समाप्त करने के लिए भारतीय राष्ट्रीय भुगतान निगम (NPCI) ने UPI Lite तकनीक विकसित की है। वर्ष 2026 में इसके नियमों को और अधिक अपग्रेड करते हुए प्रति लेन-देन सीमा ₹500 कर दी गई है और ऑटो टॉप-अप ई-मेंडेट की सुविधा जोड़ दी गई है। यदि आप अन्य आधुनिक यूपीआई व डिजिटल बैंकिंग सेवाओं के बारे में जानना चाहते हैं, तो हमारी विस्तृत गाइड्स UPI Circle क्या है और कैसे शुरू करें तथा RBI डिजिटल रुपया (e₹) गाइड जरूर पढ़ें।
1. UPI Lite 2026 क्या है? सामान्य यूपीआई से यह कैसे अलग है?
सामान्य यूपीआई (Regular UPI) और यूपीआई लाइट (UPI Lite) के बीच का बुनियादी तकनीकी अंतर समझना बहुत आसान है:
- सामान्य यूपीआई: जब आप किसी दुकानदार के क्यूआर कोड को स्कैन करके ₹20 भेजते हैं, तो आपका ऐप सीधे आपके बैंक (जैसे SBI या HDFC) के केंद्रीय सर्वर से संपर्क करता है, आपसे 6 अंकों का यूपीआई पिन मांगता है, बैंक आपके खाते से पैसे काटता है और दुकानदार के बैंक में भेजता है। यदि बैंक का सर्वर धीमा हो, तो पेमेंट अटक जाता है।
- यूपीआई लाइट: यह आपके फोन के यूपीआई ऐप के भीतर बना एक सुरक्षित 'ऑन-डिवाइस वॉलेट' (On-Device Pocket) है। इसमें आप अपने बैंक खाते से एक बार में ₹1,000 या ₹2,000 लोड कर लेते हैं। इसके बाद जब आप ₹500 तक का कोई भी भुगतान करते हैं, तो ऐप आपके बैंक सर्वर से संपर्क नहीं करता, न ही कोई पिन मांगता है। यह तुरंत आपके लोकल वॉलेट से कटकर मात्र 1 सेकंड में मर्चेंट के खाते में चला जाता है।
2. ऑटो टॉप-अप (Auto Top-Up via e-Mandate) के नए नियम और कार्यप्रणाली
पहले यूपीआई लाइट की सबसे बड़ी असुविधा यह थी कि जब वॉलेट के पैसे खत्म हो जाते थे, तो यूजर को दोबारा बैंक खाते से पैसे जोड़ने के लिए यूपीआई पिन डालकर टॉप-अप करना पड़ता था। 2026 में एनपीसीआई ने आरबीआई के e-Mandate फ्रेमवर्क के तहत ऑटो टॉप-अप की मंजूरी दे दी है:
- न्यूनतम बैलेंस सीमा सेट करें: आप अपने ऐप में सेट कर सकते हैं कि जब भी वॉलेट बैलेंस ₹200 या ₹100 से नीचे आए, तो सिस्टम ट्रिगर हो जाए।
- टॉप-अप राशि चुनें: आप तय कर सकते हैं कि ऑटो-रीलोड में ₹500, ₹1,000 या ₹2,000 जोड़े जाएं।
- एक बार पिन ऑथेंटिकेशन: फीचर एक्टिवेट करते समय आपको केवल एक बार अपने यूपीआई पिन से ई-मेंडेट को सहमति (Consent) देनी होती है।
- स्वचालित रीचार्ज: इसके बाद जैसे ही आप कोई सामान खरीदेंगे और बैलेंस सीमा से नीचे जाएगा, रात में या लेन-देन के बाद आपके प्राथमिक बैंक खाते से उतनी राशि स्वतः कटकर यूपीआई लाइट में आ जाएगी। इसके लिए किसी अतिरिक्त ओटीपी या पिन की जरूरत नहीं पड़ती।
3. सीमाएं और लाभ: ₹500 प्रति ट्रांजैक्शन और साफ-सुथरी बैंक पासबुक
यूपीआई लाइट का सबसे बड़ा व्यावहारिक लाभ उन लोगों को मिलता है जो अपने बैंक स्टेटमेंट को लेकर सतर्क रहते हैं:
| मापदंड | वर्तमान आधिकारिक नियम (2026) | उपभोक्ता को मिलने वाला लाभ |
|---|---|---|
| सिंगल पेमेंट लिमिट | अधिकतम ₹500 प्रति ट्रांजैक्शन | बिना पिन डाले तुरंत भुगतान (फास्ट चेकआउट) |
| वॉलेट बैलेंस लिमिट | अधिकतम ₹2,000 किसी भी समय | फोन खोने पर भी बड़ा वित्तीय नुकसान नहीं |
| दैनिक कुल सीमा | ₹4,000 प्रति 24 घंटे | दैनिक चाय, नाश्ता, ऑटो व राशन हेतु पर्याप्त |
| बैंक स्टेटमेंट एंट्रीज | दिन भर में 30 भुगतानों पर केवल 1 टॉप-अप एंट्री | पासबुक के पन्ने नहीं भरते, ITR फाइलिंग आसान |
4. Google Pay, PhonePe और Paytm में UPI Lite एक्टिवेट कैसे करें?
यूपीआई लाइट एक्टिवेट करने की प्रक्रिया सभी प्रमुख पेमेंट ऐप्स में लगभग एक जैसी और बेहद सरल है:
- अपने फोन में PhonePe, Google Pay या Paytm ऐप खोलें।
- प्रोफाइल सेक्शन (Profile / Accounts) में जाएं और 'UPI Lite' विकल्प पर टैप करें।
- 'Activate UPI Lite' पर क्लिक करें।
- अपना वह बैंक खाता चुनें जिससे आप पैसे जोड़ना चाहते हैं (अधिकांश सभी प्रमुख सरकारी और निजी बैंक इसे सपोर्ट करते हैं)।
- वॉलेट में पहली बार जोड़ने के लिए राशि (जैसे ₹500 या ₹1,000) दर्ज करें।
- अपना बैंक यूपीआई पिन दर्ज करें।
- बधाई हो! आपका यूपीआई लाइट वॉलेट तुरंत सक्रिय हो जाएगा। अब जब भी आप किसी मर्चेंट का क्यूआर स्कैन करेंगे, पेमेंट स्क्रीन पर 'UPI Lite (No PIN Required)' अपने आप डिफॉल्ट रूप में चुना हुआ दिखेगा।
5. सुरक्षा और जोखिम: क्या बिना पिन वाला यह वॉलेट सुरक्षित है? फोन खोने पर क्या करें?
चूंकि इसमें पिन नहीं लगता, इसलिए कई नागरिकों के मन में सुरक्षा को लेकर सवाल उठते हैं। एनपीसीआई ने इसमें मल्टी-लेयर सुरक्षा दी है:
- डिवाइस लॉक सुरक्षा: कोई भी व्यक्ति आपके फोन से तब तक यूपीआई लाइट नहीं चला सकता जब तक वह आपके फोन का मुख्य स्क्रीन लॉक (फिंगरप्रिंट, फेस अनलॉक या पैटर्न) न खोल ले। इसलिए अपने फोन पर मजबूत स्क्रीन लॉक हमेशा रखें।
- सीमित जोखिम (Max ₹2,000): चूंकि वॉलेट में किसी भी समय ₹2,000 से अधिक राशि नहीं रखी जा सकती, इसलिए किसी अप्रत्याशित घटना में भी आपका मुख्य बैंक खाता पूरी तरह अछूता और सुरक्षित रहता है।
- फोन खो जाने पर क्या करें? यदि आपका फोन खो जाता है, तो तुरंत अपने बैंक के कस्टमर केयर पर कॉल करके यूपीआई सेवाएं ब्लॉक करा दें, या अपने नए फोन में सिम डालकर उसी बैंक खाते से लॉगिन करें। नया लॉगिन होते ही पुराने फोन का यूपीआई लाइट अपने आप निष्क्रिय हो जाता है और शेष राशि बैंक खाते में वापस आ जाती है। यदि साइबर फ्रॉड की आशंका हो, तो 1930 हेल्पलाइन पर कॉल करने के नियम अवश्य देखें।
6. यूपीआई लाइट डिएक्टिवेट करना और बचे हुए पैसे बैंक में वापस पाना
यदि आप कभी भी यूपीआई लाइट सेवा को बंद करना चाहते हैं, तो यह प्रक्रिया 100% झंझट-मुक्त है:
- अपने ऐप के UPI Lite सेटिंग्स में जाएं।
- ऊपर दिए गए तीन डॉट्स पर क्लिक करें और 'Disable / Delete UPI Lite' चुनें।
- पुष्टि करते ही वॉलेट में बचे हुए पैसे (भले ही ₹5 हों या ₹1,800) बिना किसी कटौती के तुरंत 1 सेकंड में आपके उसी मूल बैंक खाते में स्वतः रिफंड हो जाते हैं।
7. पेमेंट फेलियर और सामान्य समस्याओं का समाधान
यद्यपि यूपीआई लाइट में फेलियर दर शून्य के करीब है, लेकिन यदि कभी नेटवर्क कटने से पैसा वॉलेट से कट जाए और दुकानदार को न पहुंचे, तो घबराएं नहीं। एनपीसीआई नियमों के अनुसार यह राशि ऑटोमेटिक रिवर्सल के तहत अधिकतम T+1 दिवस (अगले दिन तक) सीधे आपके वॉलेट या बैंक खाते में वापस आ जाती है।
8. अक्सर पूछे जाने वाले सवाल (FAQs)
आधिकारिक स्रोत: यूपीआई लाइट संबंधी सभी तकनीकी दिशानिर्देश और सर्कुलर भारतीय राष्ट्रीय भुगतान निगम के आधिकारिक पोर्टल npci.org.in पर सार्वजनिक रूप से उपलब्ध हैं।