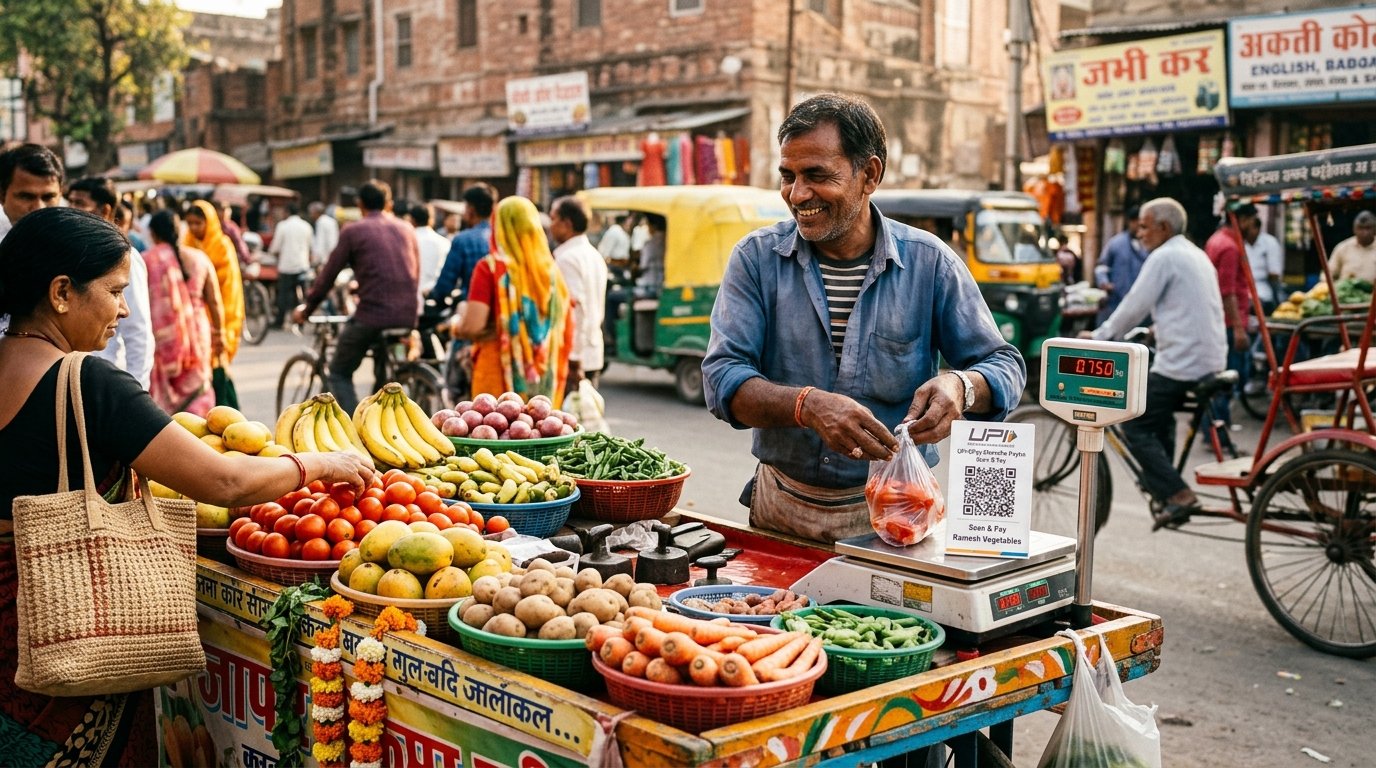
सड़क किनारे ठेला लगाने वाले, फल-सब्जी बेचने वाले, चाय-नाश्ते की दुकान चलाने वाले या फेरी लगाने वाले भाइयों-बहनों के सामने सबसे बड़ी मजबूरी यह होती थी कि सुबह का माल खरीदने के लिए उन्हें स्थानीय साहूकारों से 5% से 10% मासिक (यानी 60% से 120% सालाना) के भारी ब्याज पर पैसा लेना पड़ता था। शाम तक जितनी कमाई होती, उसका बड़ा हिस्सा सूदखोर ले जाते थे। पीएम स्वनिधि योजना (PM SVANidhi) ने इस शोषणकारी चक्र को हमेशा के लिए तोड़ दिया है।
भारत सरकार के आवास एवं शहरी कार्य मंत्रालय (MoHUA) द्वारा शुरू की गई यह योजना देश के अनौपचारिक क्षेत्र के रेहड़ी-पटरी विक्रेताओं को औपचारिक बैंकिंग व्यवस्था का हिस्सा बनाकर उन्हें स्वावलंबी बना रही है। अब तक देश भर में 65 लाख से अधिक स्ट्रीट वेंडर्स इस योजना के जरिए अपने पैरों पर खड़े हो चुके हैं।
1. पीएम स्वनिधि योजना 2026 क्या है? रेहड़ी-पटरी वालों के लिए आर्थिक संबल
पीएम स्वनिधि भारत सरकार के आवास एवं शहरी कार्य मंत्रालय (MoHUA) की एक ऐतिहासिक पहल है। इसका क्रियान्वयन सिडबी (SIDBI) के माध्यम से किया जाता है। योजना का स्पष्ट उद्देश्य यह है कि किसी भी रेहड़ी-पटरी विक्रेता को अपनी आजीविका चलाने के लिए किसी सूदखोर के आगे हाथ न फैलाना पड़े। सरकारी बैंक, क्षेत्रीय ग्रामीण बैंक और स्वयं सहायता समूह लिंकेज के माध्यम से सीधे सरकारी गारंटी पर लोन उपलब्ध कराया जाता है। यदि आप स्वयं सहायता समूहों से जुड़ी महिलाओं के वित्तीय लाभों के बारे में जानना चाहते हैं, तो लखपति दीदी योजना 2026 संपूर्ण गाइड भी देख सकते हैं।
2. लोन के 3 चरण: ₹10,000 से ₹50,000 तक की पूंजी कैसे बढ़ती है?
स्वनिधि योजना एक सीढ़ीदार व्यवस्था पर काम करती है। जैसे-जैसे आपकी साख (क्रेडिट हिस्ट्री) बनती है, आपका लोन बढ़ता जाता है:
- पहला चरण (First Tranche - ₹10,000): पहली बार आवेदन करने वाले वेंडर को 10,000 रुपये का वर्किंग कैपिटल लोन मिलता है। इसे 1 वर्ष (12 महीनों) में आसान मासिक किस्तों (लगभग ₹900 प्रति माह) में चुकाना होता है।
- दूसरा चरण (Second Tranche - ₹20,000): जब आप पहले लोन की सभी किस्तें समय पर या समय से पहले चुका देते हैं, तो बैंक बिना किसी कागज़ी झंझट के आपको ₹20,000 का दूसरा लोन स्वीकृत कर देता है। इसकी अवधि 18 महीने होती है।
- तीसरा चरण (Third Tranche - ₹50,000): दूसरे लोन का सफलतापूर्वक भुगतान करने के बाद आप ₹50,000 के तीसरे और सबसे बड़े लोन के पात्र बन जाते हैं, जिसकी पुनर्भुगतान अवधि 36 महीने तक होती है। इस पैसे से वेंडर अपनी पक्की दुकान, ई-रिक्शा कार्ट या आधुनिक डीप फ्रीजर खरीद सकते हैं।
3. 7% ब्याज सब्सिडी और ₹1,200 डिजिटल कैशबैक का पूरा गणित
इस योजना की सबसे खूबसूरत बात यह है कि यदि आप समय पर अपनी ईएमआई भरते हैं, तो केंद्र सरकार आपको 7% की वार्षिक ब्याज सब्सिडी देती है। मान लीजिए आपके बैंक ने 10% की दर से लोन दिया है, तो 7% सरकार भर देगी और आपको केवल 3% प्रभावी ब्याज ही देना पड़ेगा। यह सब्सिडी हर तीन महीने में सीधे आपके आधार से जुड़े बैंक खाते में जमा हो जाती है।
डिजिटल कैशबैक का अतिरिक्त लाभ: जब बैंक आपका लोन पास करता है, तो वह आपको एक मुफ्त यूपीआई क्यूआर कोड (जैसे BHIM UPI) जारी करता है। जब ग्राहक आपके क्यूआर कोड पर ऑनलाइन पैसे भेजते हैं, तो हर डिजिटल लेनदेन पर आपको कैशबैक मिलता है। महीने में अधिकतम ₹100 और साल भर में ₹1,200 का सीधा नकद इनाम आपके खाते में क्रेडिट होता है। यूपीआई से जुड़े नए नियमों की जानकारी के लिए हमारी गाइड UPI Circle और डिजिटल भुगतान नियम पढ़ें।
4. वेंडिंग कार्ड और LoR (सिफारिश पत्र) कैसे प्राप्त करें?
आवेदन करने के लिए वेंडर के पास यह साबित होना चाहिए कि वह वाकई स्ट्रीट वेंडर है। इसके लिए सरकार ने तीन श्रेणियां रखी हैं:
- जिन वेंडर्स के पास नगर निगम/नगर पालिका द्वारा जारी 'Certificate of Vending' या 'Identity Card' है, वे सीधे आवेदन कर सकते हैं।
- जिनका नाम स्थानीय निकाय के वेंडिंग सर्वे में दर्ज है लेकिन अभी तक कार्ड नहीं मिला, वे आधिकारिक पोर्टल पर अपना नाम चेक करके सर्वे रसीद के आधार पर आवेदन कर सकते हैं।
- जिनका नाम सर्वे में भी नहीं है, वे अपने नजदीकी नगर निगम कार्यालय या वार्ड पार्षद से मिलकर एक साधारण 'Letter of Recommendation' (LoR) बनवा सकते हैं। LoR जारी होते ही आप ऑनलाइन आवेदन के लिए पूरी तरह पात्र हो जाते हैं।
5. pmsvanidhi.mohua.gov.in पर ऑनलाइन आवेदन की पूरी विधि
आप अपने मोबाइल फोन से या नजदीकी कॉमन सर्विस सेंटर (CSC) पर जाकर 10 मिनट में यह फॉर्म भर सकते हैं:
- आधिकारिक पोर्टल pmsvanidhi.mohua.gov.in पर जाएं या अपने फोन में 'PM SVANidhi Mobile App' डाउनलोड करें।
- 'Apply for Loan' पर क्लिक करें और अपना आधार से लिंक मोबाइल नंबर दर्ज करके ओटीपी सत्यापित करें।
- अपनी वेंडर श्रेणी (कार्ड धारक, सर्वे सूची या LoR धारक) का चयन करें।
- अपनी बुनियादी जानकारी जैसे नाम, आधार नंबर, पता और आप किस वस्तु (सब्जी, फल, चाय, कपड़े आदि) की दुकान लगाते हैं, दर्ज करें।
- अपना बैंक खाता विवरण भरें जिसमें आप लोन का पैसा प्राप्त करना चाहते हैं। ध्यान रहे कि बैंक खाते में आधार सीडिंग (DBT) सक्रिय होनी चाहिए।
- अपने पसंदीदा बैंक (जैसे SBI, बैंक ऑफ बड़ौदा या नजदीकी ग्रामीण बैंक) का चयन करें और फॉर्म सबमिट कर दें। सबमिट होते ही एक रजिस्ट्रेशन स्लिप जनरेट हो जाएगी।
6. समय पर रीपेमेंट और सिबिल स्कोर का निर्माण: बड़े लोन का रास्ता
पीएम स्वनिधि केवल ₹10,000 का लोन नहीं है, बल्कि यह देश के औपचारिक बैंकिंग सिस्टम में आपकी साख बनाने का सबसे पहला कदम है। जब एक छोटा ठेले वाला व्यक्ति समय पर 12 किस्तों का भुगतान करता है, तो सिबिल (CIBIL) और अन्य क्रेडिट ब्यूरो में उसका क्रेडिट रिकॉर्ड 750+ बन जाता है। इस बेहतरीन सिबिल के दम पर भविष्य में वह प्रधानमंत्री मुद्रा योजना के तहत 5 से 20 लाख रुपये तक के बड़े व्यापारिक लोन आसानी से ले सकता है।
4. स्वनिधि से समृद्धि (SVANidhi Se Samriddhi): वेंडर परिवारों को 8 सामाजिक सुरक्षा योजनाओं का कवच
पीएम स्वनिधि केवल लोन देने तक सीमित नहीं है। भारत सरकार ने इसके साथ 'स्वनिधि से समृद्धि' उप-योजना जोड़ी है। इसके तहत नगर निगम और स्थानीय निकाय के अधिकारी स्वयं वेंडर के घर जाकर उनके पूरे परिवार का सामाजिक-आर्थिक सर्वे करते हैं। इस सर्वे के आधार पर वेंडर और उसके परिवार को केंद्र सरकार की निम्नलिखित 8 प्रमुख जनकल्याणकारी योजनाओं से तुरंत बिना किसी शुल्क के जोड़ा जाता है:
- प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY): मात्र ₹436 के वार्षिक प्रीमियम पर ₹2 लाख का जीवन बीमा।
- प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY): मात्र ₹20 के वार्षिक प्रीमियम पर ₹2 लाख का दुर्घटना बीमा।
- प्रधानमंत्री श्रम योगी मान-धन योजना (PM-SYM): 60 वर्ष की आयु के बाद ₹3,000 प्रति माह की निश्चित पेंशन।
- वन नेशन वन राशन कार्ड (ONORC): देश के किसी भी राज्य या शहर में मुफ्त राशन प्राप्त करने की सुविधा।
- जननी सुरक्षा योजना (JSY) व पीएम मातृ वंदना योजना (PMMVY): गर्भवती माताओं को प्रसव पूर्व व पश्चात ₹6,000 तक की वित्तीय सहायता।
- पीएम स्वनिधि डिजिटल साक्षरता: परिवार के सदस्यों को डिजिटल बैंकिंग और क्यूआर कोड उपयोग का निशुल्क प्रशिक्षण।
5. बैंक शाखा में सत्यापन और डिस्बर्समेंट: लोन का पैसा खाते में आने की प्रक्रिया
जब आप पोर्टल पर फॉर्म सबमिट करते हैं, तो आपका आवेदन चयनित बैंक शाखा के पोर्टल पर पहुंचता है। इसके बाद प्रक्रिया इस प्रकार आगे बढ़ती है:
- फील्ड वेरिफिकेशन (यदि आवश्यक हो): बैंक का फील्ड ऑफिसर या स्थानीय निकाय का प्रतिनिधि यह जांचता है कि आवेदक वास्तव में उसी स्थान पर रेहड़ी या ठेला लगाता है।
- आधार और बैंक खाता मिलान: बैंक यह सुनिश्चित करता है कि आवेदक का बचत खाता सक्रिय है और उसमें आधार सीडिंग (DBT) चालू है। यदि खाता किसी अन्य बैंक में है, तो बैंक नया शून्य-बैलेंस खाता खोलता है।
- स्वीकृति और डिजिटल सैंक्शन लेटर: औसतन 5 से 7 कार्यदिवसों में बैंक लोन मंजूर करता है और आवेदक के मोबाइल पर स्वीकृति का एसएमएस आ जाता है।
- पैसा ट्रांसफर: आवेदक को शाखा में जाकर एक साधारण एक-पेज के अनुबंध पत्र पर हस्ताक्षर या अंगूठा लगाना होता है। इसके तुरंत बाद ₹10,000 की राशि सीधे बैंक खाते में जमा हो जाती है।
6. डिजिटल क्यूआर कोड एक्टिवेशन और ₹100 मासिक कैशबैक का लाइव फ्लो
ऋण राशि जारी होते ही बैंक द्वारा एक विशेष यूपीआई क्यूआर कोड (जैसे BHIM UPI या पार्टनर बैंक क्यूआर) दिया जाता है। इस पर कैशबैक मिलने का नियम बेहद सरल है:
- यदि आप महीने में कम से कम 25 डिजिटल लेनदेन (प्रत्येक न्यूनतम ₹25 का) स्वीकार करते हैं, तो आपको ₹50 का कैशबैक मिलता है।
- यदि आप 50 डिजिटल लेनदेन पूरे करते हैं, तो आपको ₹100 का पूरा मासिक कैशबैक मिलता है।
- यह कैशबैक किसी वॉलेट में नहीं, बल्कि सीधे आपके मूल बचत बैंक खाते में हर महीने एनपीसीआई द्वारा जमा किया जाता है। इस प्रकार साल भर में आप ₹1,200 की अतिरिक्त बचत कर सकते हैं, जिससे आपके लोन के ब्याज का एक बड़ा हिस्सा अपने आप चुकता हो जाता है।
7. आवेदन 'Pending with Bank' दिखने पर क्या करें? LDM व समाधान प्रक्रिया
पोर्टल पर आवेदन करने के बाद यदि 15 दिनों से अधिक समय तक स्टेटस 'Pending with Bank' या 'Under Scrutiny' दिखाई दे, तो घबराने की जरूरत नहीं है। इसके लिए इन 3 कदमों का पालन करें:
- लीड डिस्ट्रिक्ट मैनेजर (LDM) से संपर्क: प्रत्येक जिले में भारतीय स्टेट बैंक या पंजाब नेशनल बैंक के एक वरिष्ठ अधिकारी 'LDM' होते हैं जो जिले के सभी बैंकों में सरकारी योजनाओं के ऋण वितरण की निगरानी करते हैं। आप जिला कलेक्ट्रेट परिसर में स्थित एलडीएम कार्यालय जाकर अपने आवेदन संख्या (Application Number) के साथ लिखित शिकायत दे सकते हैं।
- टाउन वेंडिंग कमेटी (TVC) की बैठक: नगर निगम के नगर परियोजना अधिकारी (City Project Officer - CPO) से मिलें। नगर निगम साप्ताहिक आधार पर बैंक समन्वयकों के साथ बैठक करता है जहां लंबित आवेदनों को तुरंत स्वीकृत कराया जाता है।
- CPGRAMS जन शिकायत: यदि कोई बैंक शाखा बिना उचित कारण के आवेदन अस्वीकार करती है, तो आप भारत सरकार के आधिकारिक जन शिकायत पोर्टल (pgportal.gov.in) पर सीधे आवास एवं शहरी कार्य मंत्रालय को शिकायत भेज सकते हैं। शिकायत मिलने के 48 घंटों के भीतर बैंक मुख्यालय को जवाब देना अनिवार्य होता है।
8. वास्तविक सफलता की कहानी: ₹10,000 से ₹50,000 तक का सफर
उत्तर प्रदेश के लखनऊ शहर में चारबाग स्टेशन के बाहर फल का ठेला लगाने वाले रमेश चौरसिया का उदाहरण इस योजना की सबसे बड़ी मिसाल है। 2023 में रमेश जी ने साहूकार से ₹10,000 का कर्ज 10% मासिक ब्याज पर लिया था जिसमें उनकी आधी कमाई ब्याज में चली जाती थी। नगर निगम के सर्वे के बाद उन्होंने पीएम स्वनिधि के तहत पहला ₹10,000 का ऋण लिया। समय से पहले 8 महीने में ही उन्होंने पूरा कर्ज चुका दिया और यूपीआई क्यूआर कोड से ग्राहकों से पैसे लेकर ₹800 का कैशबैक भी कमाया।
आज रमेश जी को ₹50,000 का तीसरा ऋण मिल चुका है जिससे उन्होंने एक आधुनिक ई-रिक्शा कार्ट खरीद ली है। वे कहते हैं: "बैंक ने जब पहली बार मुझे बिना किसी ज़मीन के कागज़ के सीधे खाते में पैसा दिया, तो मुझे लगा कि सरकार वास्तव में गरीबों की सुन रही है। अब मेरा सिबिल स्कोर 760 हो चुका है और मुझे किसी के आगे हाथ नहीं फैलाना पड़ता।"
7. अक्सर पूछे जाने वाले सवाल (FAQs)
आधिकारिक पोर्टल व संपर्क सूत्र: योजना की विस्तृत जानकारी और स्थिति की जांच हेतु आवास और शहरी कार्य मंत्रालय के आधिकारिक पोर्टल pmsvanidhi.mohua.gov.in पर लॉग इन करें। सहायता के लिए राष्ट्रीय टोल-फ्री हेल्पलाइन नंबर 1800-11-1979 पर संपर्क किया जा सकता है।