yojana ⏱️ 12 मिनट पढ़ें 📅 16 सितंबर 2026

PMEGP Loan Scheme 2026: नए बिजनेस के लिए ₹50 लाख तक का लोन, 35% सब्सिडी, kviconline.gov.in पोर्टल पर DPR व ऑनलाइन आवेदन

PS
प्रिया शर्मा
वरिष्ठ एमएसएमई एवं वित्तीय विश्लेषक

विगत 8 वर्षों से केंद्र सरकार की एमएसएमई क्रेडिट लिंक्ड योजनाओं, स्टार्टअप सब्सिडी और बैंकिंग प्रक्रियाओं पर स्वतंत्र शोध व पत्रकारिता।

⚡ त्वरित उत्तर (Quick Answer)

प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP) के अंतर्गत नए गैर-कृषि उद्यम स्थापित करने हेतु केंद्र सरकार विनिर्माण क्षेत्र (Manufacturing) के लिए अधिकतम ₹50 लाख और सेवा क्षेत्र (Service Sector) के लिए अधिकतम ₹20 लाख का बैंक ऋण प्रदान करती है। इसमें ग्रामीण क्षेत्रों के विशेष वर्ग (महिला, एससी, एसटी, ओबीसी, अल्पसंख्यक व दिव्यांग) के उद्यमियों को 35% तथा शहरी क्षेत्र में 25% तक की गैर-वापसी योग्य मार्जिन मनी (सब्सिडी) दी जाती है। आवेदक को केवल 5% से 10% स्वयं का अंशदान लगाना होता है। इच्छुक उद्यमी खादी एवं ग्रामोद्योग आयोग के आधिकारिक पोर्टल kviconline.gov.in पर डिटेल्ड प्रोजेक्ट रिपोर्ट (DPR) और आवश्यक दस्तावेजों के साथ ऑनलाइन आवेदन कर सकते हैं।

OFFICIAL CHANNEL GoForDigitalIndia WhatsApp चैनल

सरकारी योजनाओं, नई भर्तियों, एडमिट कार्ड और रिजल्ट्स के ताज़ा अपडेट्स सबसे पहले अपने WhatsApp पर पाएं।

👉 चैनल से जुड़ें (Join WhatsApp)

📌 मुख्य विशेषताएं व आवश्यक बिंदु

  • विनिर्माण (Manufacturing) प्रोजेक्ट हेतु ₹50 लाख और सेवा (Service) प्रोजेक्ट हेतु ₹20 लाख तक का कोलेटरल-फ्री ऋण।
  • ग्रामीण क्षेत्र के आरक्षित व महिला उद्यमियों को 35% तथा सामान्य वर्ग को 25% तक की भारी सरकारी सब्सिडी (Margin Money)।
  • ऋण स्वीकृति के उपरांत 10 से 15 दिनों का अनिवार्य उद्यमिता विकास प्रशिक्षण (EDP Training) ऑनलाइन पूर्ण करने की सुविधा।
  • खादी एवं ग्रामोद्योग आयोग (KVIC) के ई-पोर्टल पर सिंगल-विंडो डिजिटल आवेदन और बैंक स्वीकृति ट्रैकिंग।
उद्यमी श्रेणी (Beneficiary Category)स्वयं का अंशदान (Own Margin)शहरी क्षेत्र में सब्सिडी (Urban)ग्रामीण क्षेत्र में सब्सिडी (Rural)
सामान्य श्रेणी (General Category)10% परियोजना लागत15% मार्जिन मनी सब्सिडी25% मार्जिन मनी सब्सिडी
विशेष श्रेणी (SC/ST/OBC/अल्पसंख्यक/महिला/दिव्यांग/पूर्व सैनिक)केवल 5%25% मार्जिन मनी सब्सिडी35% मार्जिन मनी सब्सिडी
अधिकतम प्रोजेक्ट सीमा (विनिर्माण क्षेत्र)₹50 लाख तकसब्सिडी बैंक टीडीआर में 3 वर्ष तक लॉक3 वर्ष बाद ब्याज मुक्त क्रेडिट
अधिकतम प्रोजेक्ट सीमा (सेवा क्षेत्र)₹20 लाख तकव्यापारिक/सर्विस उद्यम हेतु मान्यकोलेटरल सुरक्षा की आवश्यकता नहीं (CGTMSE)
आधिकारिक ई-पोर्टल व हेल्पलाइनkviconline.gov.in/pmegpटोल-फ्री हेल्पलाइन: 1800-3000-0034MSME मंत्रालय / KVIC

1. PMEGP योजना क्या है और सब्सिडी का गणित कैसे काम करता है?
PMEGP Loan Scheme 2026: भारतीय एमएसएमई वर्कशॉप उद्यमी
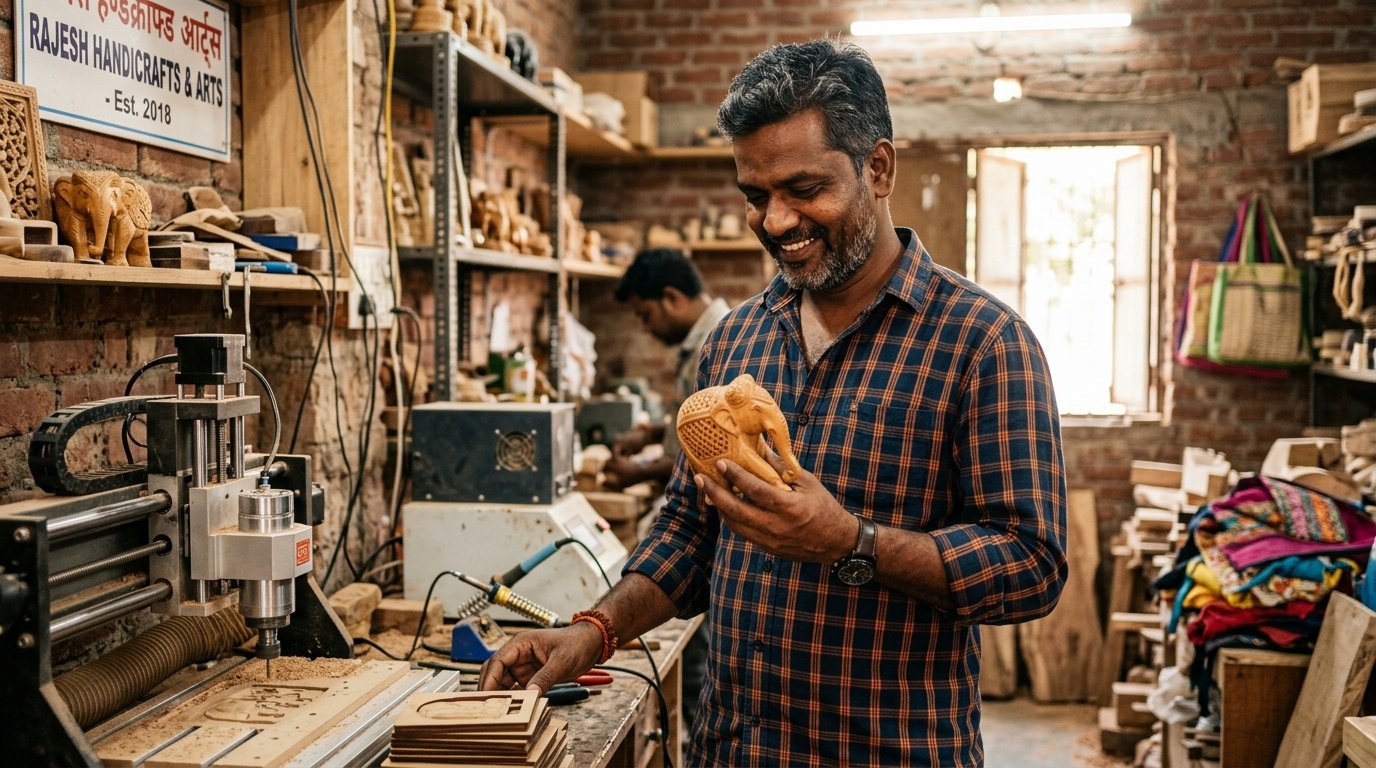
चित्र: प्रधानमंत्री रोजगार सृजन कार्यक्रम के माध्यम से देश के लाखों युवा अपने व्यवसाय के मालिक बन रहे हैं।

भारत में बेरोजगारी दूर करने और स्थानीय स्तर पर स्व-रोजगार पैदा करने के लिए सूक्ष्म, लघु एवं मध्यम उद्यम मंत्रालय (Ministry of MSME) द्वारा प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP) संचालित किया जाता है। इसकी राष्ट्रीय नोडल एजेंसी खादी एवं ग्रामोद्योग आयोग (KVIC) है, जबकि राज्य स्तर पर इसे जिला उद्योग केंद्र (DIC) और राज्य खादी बोर्ड के माध्यम से लागू किया जाता है।

इस योजना की सबसे बड़ी विशेषता सरकार द्वारा दी जाने वाली मार्जिन मनी सब्सिडी (Margin Money Subsidy) है। मान लीजिए कि किसी विशेष वर्ग (ओबीसी/महिला/एससी/एसटी) के व्यक्ति ने ग्रामीण क्षेत्र में ₹20 लाख की लागत से आटा चक्की या पैकेजिंग यूनिट लगाने का प्रोजेक्ट बनाया:

  • आवेदक का स्वयं का अंशदान (5%): ₹1,00,000
  • सरकार द्वारा 35% सब्सिडी: ₹7,00,000 (यह राशि बैंक में आवेदक के नाम से 3 साल के लिए फिक्स्ड डिपॉजिट में लॉक रहेगी)
  • बैंक द्वारा टर्म लोन व वर्किंग कैपिटल: ₹12,00,000
  • 3 वर्ष तक संतोषजनक उद्योग संचालन के बाद यह ₹7 लाख की सब्सिडी सीधे लोन खाते में समायोजित कर दी जाती है, जिससे कुल ऋण भार बहुत कम हो जाता है।

2. पात्रता नियम, शैक्षणिक योग्यता व आयु सीमा

  1. आयु सीमा: आवेदक की न्यूनतम आयु 18 वर्ष पूर्ण होनी चाहिए। अधिकतम आयु की कोई वैधानिक सीमा नहीं है।
  2. शैक्षणिक योग्यता: विनिर्माण क्षेत्र में ₹10 लाख से अधिक और सेवा क्षेत्र में ₹5 लाख से अधिक की परियोजना लागत के लिए आवेदक का न्यूनतम 8वीं कक्षा उत्तीर्ण होना अनिवार्य है। इससे कम लागत वाले प्रोजेक्ट्स हेतु कोई शैक्षणिक बाध्यता नहीं है।
  3. केवल नए उद्यम: यह सहायता केवल नए सूक्ष्म उद्यम (New Projects) स्थापित करने के लिए दी जाती है। पहले से चल रहे व्यवसाय को अपग्रेड करने के लिए यह प्राथमिक योजना लागू नहीं होती।
  4. एक परिवार एक लाभ: एक परिवार में से केवल एक ही सदस्य को PMEGP के तहत ऋण और सब्सिडी का लाभ मिल सकता है।

3. बैंक लोन पास कराने हेतु प्रोजेक्ट रिपोर्ट (DPR) कैसे तैयार करें?

PMEGP में अधिकांश आवेदन बैंक शाखा स्तर पर कमजोर या अवास्तविक प्रोजेक्ट रिपोर्ट के कारण अस्वीकार होते हैं। KVIC पोर्टल पर 500 से अधिक पूर्व-निर्मित मॉडल प्रोजेक्ट प्रोफाइल्स (Model DPRs) निःशुल्क उपलब्ध हैं। आपकी डीपीआर में निम्नलिखित घटक स्पष्ट होने चाहिए:

  • पूंजीगत व्यय (Capital Expenditure): कार्यशाला निर्माण, आवश्यक प्लांट, मशीनरी और टूल्स का जीएसटी इनवॉइस कोटेशन।
  • कार्यशील पूंजी (Working Capital): कम से कम 1 से 3 माह के कच्चे माल, कर्मचारियों के वेतन, बिजली खर्च और परिवहन की लागत।
  • उत्पादन क्षमता और बिक्री अनुमान: वर्ष-वार अनुमानित टर्नओवर, शुद्ध लाभ और ऋण चुकाने की क्षमता (Debt Service Coverage Ratio - DSCR)।

4. kviconline.gov.in पर ऑनलाइन आवेदन करने की संपूर्ण विधि

आवेदन पूरी तरह डिजिटल और पेपरलेस है। किसी भी दलाल या बिचौलिए को पैसे देने की आवश्यकता नहीं है:

  1. आधिकारिक ई-पोर्टल kviconline.gov.in/pmegp पर जाएं और 'Application for New Unit' पर क्लिक करें।
  2. अपना आधार नंबर और पैन कार्ड नंबर दर्ज करके व्यक्तिगत पहचान सत्यापित करें।
  3. एजेंसी का चयन करें: यदि आपका प्रोजेक्ट ग्रामीण क्षेत्र में है तो KVIC या KVIB चुनें; शहरी क्षेत्र हेतु DIC (जिला उद्योग केंद्र) चुनें।
  4. अपने व्यवसाय का नाम, उत्पाद विवरण, प्रोजेक्ट लागत और पसंदीदा बैंक शाखा का नाम व IFSC कोड दर्ज करें।
  5. आवश्यक दस्तावेज अपलोड करें: आधार, जाति प्रमाण पत्र, शैक्षणिक अंकतालिका (8वीं/10वीं), विस्तृत प्रोजेक्ट रिपोर्ट (DPR) और फोटो।
  6. फॉर्म सबमिट करते ही Application ID और पासवर्ड प्राप्त होगा जिसे सुरक्षित नोट करें।
  7. जिला स्तरीय टास्क फोर्स समिति (DLTFC) द्वारा आवेदन की ऑनलाइन समीक्षा कर उसे संबंधित बैंक को डिजिटल रूप से अग्रेषित कर दिया जाता है।

5. अक्सर पूछे जाने वाले सवाल (FAQs)

❓ अक्सर पूछे जाने वाले प्रश्न (FAQs)

Q. क्या PMEGP लोन लेने के लिए बैंक में जमीन या मकान गिरवी रखना पड़ता है?

A. नहीं। एमएसएमई मंत्रालय के दिशानिर्देशों के अनुसार PMEGP ऋण सूक्ष्म और लघु उद्यम क्रेडिट गारंटी ट्रस्ट (CGTMSE) द्वारा कवर होते हैं, इसलिए ₹10 लाख तक के ऋण पर कोई कोलेटरल सुरक्षा (जमानत) नहीं मांगी जा सकती।

Q. ईमानदारी से लोन चुकाने के बाद क्या दूसरा बड़ा लोन मिल सकता है?

A. हाँ। यदि आपने पहला PMEGP ऋण समय पर चुका दिया है और यूनिट सफलतापूर्वक चल रही है, तो व्यवसाय विस्तार के लिए विनिर्माण क्षेत्र में ₹1 करोड़ तक का दूसरा लोन 15% से 20% सब्सिडी के साथ मिल सकता है।

Q. EDP ट्रेनिंग क्या है और इसे कैसे पूरा किया जाता है?

A. लोन स्वीकृत होने के बाद उद्यमी को व्यवसाय प्रबंधन का अनिवार्य प्रशिक्षण दिया जाता है। इसे KVIC के आधिकारिक ई-लर्निंग पोर्टल (samadhaan.msme.gov.in) पर घर बैठे 10 दिनों में ऑनलाइन पूरा किया जा सकता है।

Q. सब्सिडी की राशि सीधे बचत खाते में मिलती है या लोन खाते में?

A. सब्सिडी की राशि सीधे लाभार्थी के बचत खाते में न जाकर बैंक द्वारा एक विशेष नो-इंटरेस्ट टीडीआर (सब्सिडी रिजर्व फंड अकाउंट) में 3 वर्ष के लिए रखी जाती है और 3 साल बाद लोन राशि से घटा दी जाती है।

क्या यह जानकारी आपके लिए उपयोगी रही?

अपने दोस्तों, परिजनों और ग्रुप्स में इस महत्वपूर्ण जानकारी को तुरंत शेयर करें:

💬 WhatsApp पर शेयर करें 📢 चैनल जॉइन करें
💬 WhatsApp शेयर 🔔 WhatsApp चैनल जॉइन करें